みなさんこんにちは。じんじんです。
今日は2026年11月7日の土曜日。
一昨日の米国市場はなかなかの下げ相場でしたが、みなさんお元気でしょうか?
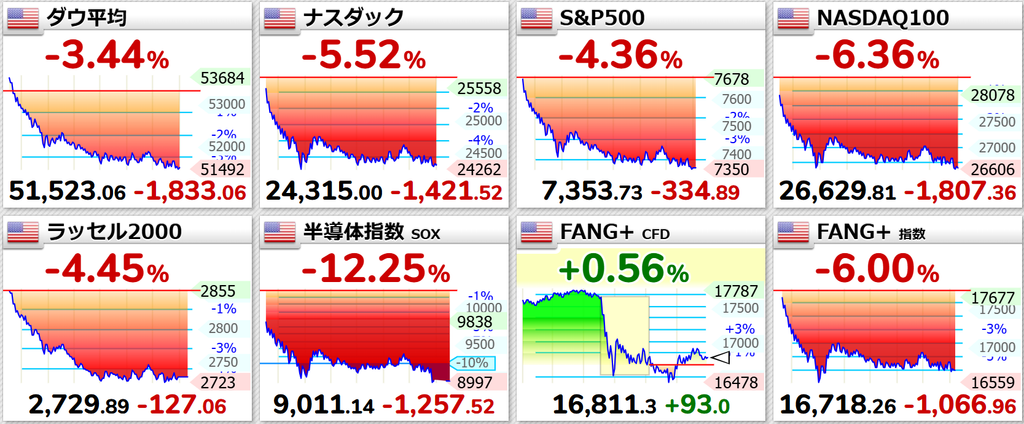
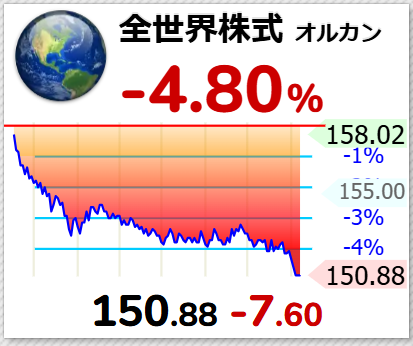
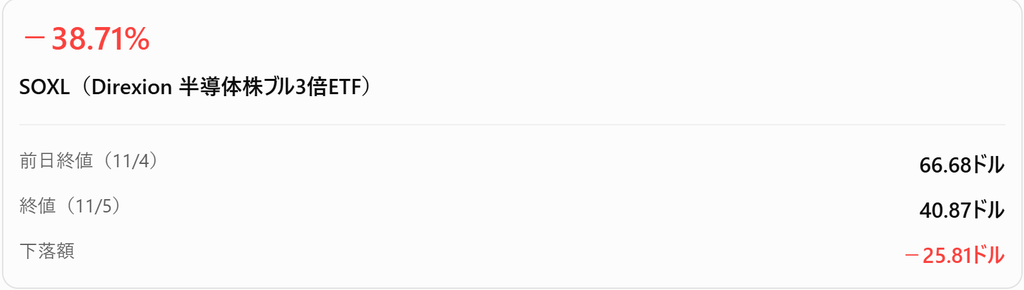
私の資産も100万くらいは下げたんじゃないかなぁと思いながら、さっき資産管理アプリを開いてみたらこれ笑
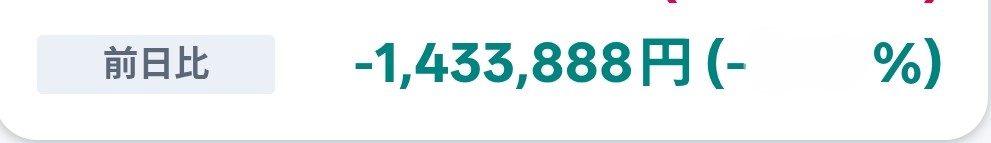
 投資未経験者
まじかよ・・・
投資未経験者やっぱり投資なんてやるもんじゃないのか・・・
 投資経験者
まぁこういうときもあるよね。
投資経験者一旦売却する?それとも思い切って買い増し?
 じんじん
売却なんて絶対しないし、今は買い増しもしません。
じんじんつまり俺は何もしない!
ということで今回は『暴落しても何もしない‼売却しないし買い増しもしない理由。』といった内容で書いていきたいと思います。
それではどうぞよろしゅーお願いします(‘◇’)ゞ
私が売却なんて絶対にしない理由
私が売却なんて1ミリも考えていない理由を、暴落時にインデックスファンドを売りたくなる人の心理と関連付けながら書いてみたいと思います。
- 損失がさらに膨らむのが怖い ⇒ これ以上資産を減らしたくない‼
- 暴落がいつまで続くか分からない ⇒ さらに下落するのではないかと不安death‼
- 含み益がなくなるのが嫌 ⇒ せっかく増えた資産を失いたくないんじゃぁぁぁ‼
- 生活費が必要になった ⇒ 今日を生き抜くためには現金が必要なのですよ・・・
- 想定以上の下落に耐えられない ⇒ お金がこんなに減るとか聞いてないんだよぉぉぉ‼
- 経済の先行きに悲観的になった ⇒ これからも株式市場が成長していくなんてもう信じられましぇん‼
- 安くなってから買い戻したい ⇒ 一度売却してさらに下がったところで買い直せば問題ナッシング‼
じんじんこんなところであってますかね???
これらに対する私じんじんの考えはこんな感じです。
①損失がさらに膨らむのが怖い ⇒ これ以上資産を減らしたくない‼
まぁこの気持ちはめっちゃよく分かります、えぇ。
アプリや証券のサイトを開いたら日々資産が減っていく。
そりゃ怖いですよねぇ。
じんじんでも売却しなければ損失は確定しないんだから、一時的に下がろうがどうでもいいんですよ。
じんじんあと、10年20年の長期的な視点でインデックス投資をしているわけなんだから、短期的な値下がりだけで売却しようかなぁ・・・なんて考えることすらおかしいんですよ。
インデックス投資を始めたなら、コツコツ買ってずっと持ってればいいんです◎
②暴落がいつまで続くか分からない ⇒ さらに下落するのではないかと不安death‼
「これからさらに下がっていくかも・・・」と想像すると不安になる気持ちはよく分かります。
じんじんでももしかしたら逆に明日爆上げするかも知れませんよね?
じんじんどこまで下がるのか?いつ反転するのか?
じんじんそんなことは世界中の誰にも分からないことなので、心配するだけ無駄だと思いませんか?
心配してもしかたないことに気を取られてたら人生もったいないですよ!
JUST KEEP BUYINGで稲妻が輝く瞬間が来るのをのんびり待っておきましょう◎
インデックス投資における「稲妻が輝く瞬間」という言葉は、著名な投資家チャールズ・エリス氏の残した「稲妻が輝く瞬間に市場に居合わせなければいけない(Stay in the market)」という有名な格言を指しています。
- 大半の利益はごく一部の日に集中する:株価が年間を通じてずっと右肩上がりに増えていくわけではなく、歴史的な大急騰が起きるごく数日(ベストデー)に運用成果の大部分が作られるという事実です。
- 市場から離れるとリターンが激減する:たとえばS&P500などのデータでは、運用期間中の「もっとも株価が上昇した上位の数日」を逃してしまうだけで、トータルリターンが半分以下に落ち込んでしまうことが分かっています。
- タイミングを見計らうのは不可能:いつその「稲妻が輝く瞬間(急騰日)」が来るかを事前に予測して売買しようとすると、かえってその日を逃してしまいます。
投資握力が上がるおすすめ書籍がこちら


③含み益がなくなるのが嫌 ⇒ せっかく増えた資産を失いたくないんじゃぁぁ‼
何年もインデックス投資を続けて育ててきた含み益が、ある日突然ガクッと減ったらめちゃくちゃショックですよね。
私も何回もそういう体験をしてきたのでよく分かります。
じんじんでもねぇ、含み益は幻ってやつなんですよねぇ。
「含み益は幻」とは、売却して現金化するまでは、ただの画面上の数値・評価額にすぎず、実際の自分の資産(利益)ではないという意味の投資格言です。
利確しなければ画面上の数値がいくら増えてもそれは自分の資産ではありません。
だから増えたことに対して必要以上に喜ぶべきではないし、減ったことに対しても落ち込む必要はないと思っています。
④生活費が必要になった ⇒ 今日を生き抜くためには現金が必要なのですよ・・
 あなた
生活費が必要になったからインデックスファンドを売るか・・・
じんじんそのインデックス投資のやり方大丈夫かい???
もちろんライフスタイルや年齢にもよりますが、普段の生活費の捻出のためにインデックスファンドを取り崩さないといけなくなるってかなりまずいと思いますよ?
じんじん投資資金とは別に生活防衛資金を確保しておく!
じんじん全財産をすべて投資にぶち込むなんて無茶なことは絶対にしてはダメ!
あと、誰にでも当てはまる投資と貯蓄の最適な割合とかはなくて、結局は金融資産額と生活費次第。
資産額が1億円で生活費が月20万の人なら、投資9千万・貯蓄1千万(投資9割・貯蓄1割)くらいでも問題ないと思うけど、これが資産額が500万だったらこの割合で投資と貯蓄をしてるとちょっと怖いなぁって思っちゃいますよね。
まぁこの辺の感覚は人によると思うので、投資を続けながら自分で探っていくしかないと思います。
じんじんとにかく生活費のためにインデックスファンドを取り崩すことになるような、無茶苦茶な投資はダメですよ!
ちなみに私は運用資産とは別に、数年分の生活費と来年と再来年のNISA分をちゃんと分けて準備しておりまする(^ω^)
⑤想定以上の下落に耐えられない ⇒ お金がこんなに減るとか聞いてないんだよぉぉぉ‼
一昨日の米国市場ではS&P500が-4.36%、NASDAQ100が-6.36%、オルカンが-4.80%下落しました。
投資初心者やっべぇ・・・大暴落だわ・・・
じんじん果たしてそうでしょうかねぇ?
ここで、S&P500の過去の歴史的データに基づく下落(調整局面・暴落)の発生確率や頻度を見てみましょう。
| 下落の規模 | 発生確率(目安) | 発生頻度 |
|---|---|---|
| 5%の下落(プルバック) | 約94% | ほぼ毎年。1年で2回程度。 |
| 10%の下落(調整局面) | 約60% | 1.5年〜2年に1回。珍しくない。 |
| 20%の下落(弱気相場) | 約25% | 3.5年〜5年に1回 |
あなたこう見ると-4.36%の下落ってそんな珍しいことでもないのかも?
まぁとは言っても、1日で4%以上下がるのは1950年以降でも56回ほどしか起きていないくらいのかなりインパクトの大きい下げですし、最近で見ても2025年4月以来の1日での大きな下落率でした。
でもこれくらいの下落が普通にあり得ることはインデックス投資をするんであれば知っておかなければいけないし、これくらいの下落がくればそれ相応のお金が減ることも覚悟しておかなければいけないんですよね。
長期投資+正しい知識を持って、今回も慌てることなく普段通りのペースでいきましょー◎
⑥経済の先行きに悲観的になった ⇒ これからも株式市場が成長していくなんてもう信じられましぇん‼
今回の下落の主な原因は3つ。
- 米中間選挙で民主党が勝利
- クアルコムの決算が市場予想を下回った
- AI関連株の過熱感と投資負担への懸念
①米中間選挙で民主党が勝利
米中間選挙で民主党が議会の上下両院を獲得したことで、AI関連企業への規制強化が警戒されました。
特に問題視されたのがデータセンター。
- AI向けデータセンターの建設規制
- 電力消費や環境問題への対応
- AIインフラ投資の減速
こうした懸念から、AI関連株が大きく売られました。
②クアルコムの決算が市場予想を下回った
半導体大手のQualcommがスマートフォン向け半導体の売上見通しで市場予想を下回り、これによって半導体需要への警戒感が強まり、半導体株全体に売りが広がりました。
③ AI関連株の過熱感と投資負担への懸念
これまでAI関連株が大きく上昇してきましたが、投資家の間では次のような懸念が強まっています。
- AI関連企業の株価は割高ではないか
- データセンターへの巨額投資を回収できるのか
- AI関連企業の借入負担は大丈夫なのか
- 期待されているほど利益が伸びるのか
つまり、AIの将来性そのものを否定するというより、AIへの期待が株価に織り込まれすぎているのではないか?という警戒が、AI関連株の大きな売りにつながりました。
まとめると、今回の下落は主に、
- 政治的な規制リスク
- 半導体企業の業績への懸念
- AI関連株の割高感
- AIインフラ投資の採算性への疑問
が重なったものと言えるでしょう。
じゃあ今後とうなっていくのかと言われると、
じんじんそんなことは私のような庶民にはわかりましぇん!
はい、分かりません笑
ただ、短期的な株価下落と長期的な企業価値の低下は分けて考える必要があると思いますし、今後の世界経済や米国企業の長期的な成長が否定されたわけではまったくありません。
しばらくは低迷する時期が続くかも知れませんが、必ずまた復活しれくれると私は信じています!
⑦安くなってから買い戻したい ⇒ 一度売却してさらに下がったところで買い直せば問題ナッシング‼
こんなふうに考えることがかつての私にもありましたねぇ。
じんじんでも売り時って結局分からないんですよねー。
じんじんあと迷ってるうちにちょっと上がったりするから余計に売れなくなる笑
そして、何よりもインデックス投資をする上で絶対にしてはいけないのが稲妻が輝く瞬間を逃すこと!
これを逃してしまうと、その後の運用成績がめちゃくちゃ悪くなります!
まじで天と地ほど変わってしまいます!
このことを知っていれば、売ってから更に安値で買い戻そうだなんて浅はかなことは考えなくなりますよ!
じんじん行動するのであれば、売るのではなくてリスク許容度の範囲で買い増しを考えるのが吉◎
SBI証券のNISA口座やこども口座を作るんなら、日本最大級のポイントサイトmoppy経由で作るのが絶対おすすめです。NISA口座以外にも銀行口座やクレジットカード、Trip.comやklookなどを利用するときにも使えるので、ポイントを貯めながらお得にサービスを利用してみてはいかがでしょうか?
😊気になる方はこちらから 👉👉👉 日本最大級のポイントサイトmoppy
😁紹介コードもどうですか 👉👉👉 hg2vA173
急いで買い増しもしない
次は買い増しもしない理由。
- 現時点でも十分な金額を運用出来ている
- 自分で決めた投資方針を変えたくない
- 投資に回さないお金にももちろん価値がある
①現時点でも十分な金額を運用出来ている
最初は旧NISA口座で月33,333円の積立投資から始めた私じんじんですが、今では3,000万弱くらいの運用額まで大きく育てることが出来ました。
じんじんまぁ一昨日の下落でここから大きく減りましたけどね笑
個人的には十分満足な金額です。
じんじんだってこれくらいの金額を放置しておくだけで、年利7%で考えても10年後には6,000万くらいにはなるんだからねぇ。
じんじん20年後には1億も超えちゃうんだよ?
20年後には年金を繰上け受給してる予定だから、もはやそんなにあっても何に使うんだい?って話になってきます。
途中で必要に応じて取り崩したとしても、運用を続けていれば大きく減ることはないでしょうしねぇ。
投資はあくまでも人生の選択肢を増やす手段であって目的ではない。
人と比べて勝った負けたと騒ぐためのものでもない。
自分にとっての投資のゴールをしっかりと見極めることが大切ですね。
投資関連でおすすめの書籍がこちら
②自分で決めた投資方針を変えたくない
今の私の投資方針は『新NISA口座を埋め切った投資は終わり!それ以上の追加投資はしない!』です。
なので2027年と2028年にそれぞれ360万円をS&P500かオルカンかNASDAQ100に投資したらそれで私の投資は終了です。
そして、2026年分の360万はもう使い切っているので、今年の投資はもう終わっています。
たとえ残り2ヵ月でどれだけ下げようと追加投資はしません。
じんじんそれが自分で決めた投資のルールだからね。
③投資に回さないお金にももちろん価値がある
現金を持っておくこと、使っていくこともやっぱり大切だよなぁって最近改めて思っています。
というのもマレーシアに来てもう少しで2ヶ月になるんですが、今のこの生活が落ち着いて送れているのも現金を多めに確保しているおかげだからです。
じんじん生活費も無理のない範囲で抑えられているので、月の支出もそれほど多くないですしねぇ。
今までは「手元にあるお金はガンガン投資に回していくのが正義!」って考えでやってきたんですけど、これからは自分たちにとって意味のある形でもっともっと自由に使えるようになりたいなぁって思っています。
てかそういう形にシフトチェンジしていかんとダメなんですよね。
親が元気なうちにもっと何かしてあげたいし、少しでも世の中に貢献出来る形でお金を使いたい。
人生はお金を増やし続けるゲームではない。
おわりに
今回は『暴落しても何もしない‼売却しないし買い増しもしない理由。』といった内容で書いてみました。
気付けばもう11月で今年も残り2ヵ月。
今年の年末はどこにいるだろう?
ベトナムかタイの可能性が高いと思ってるんだけどどうだろうな。
ワンチャン日本の大分かも笑
温泉三昧も悪くないよね(^ω^)
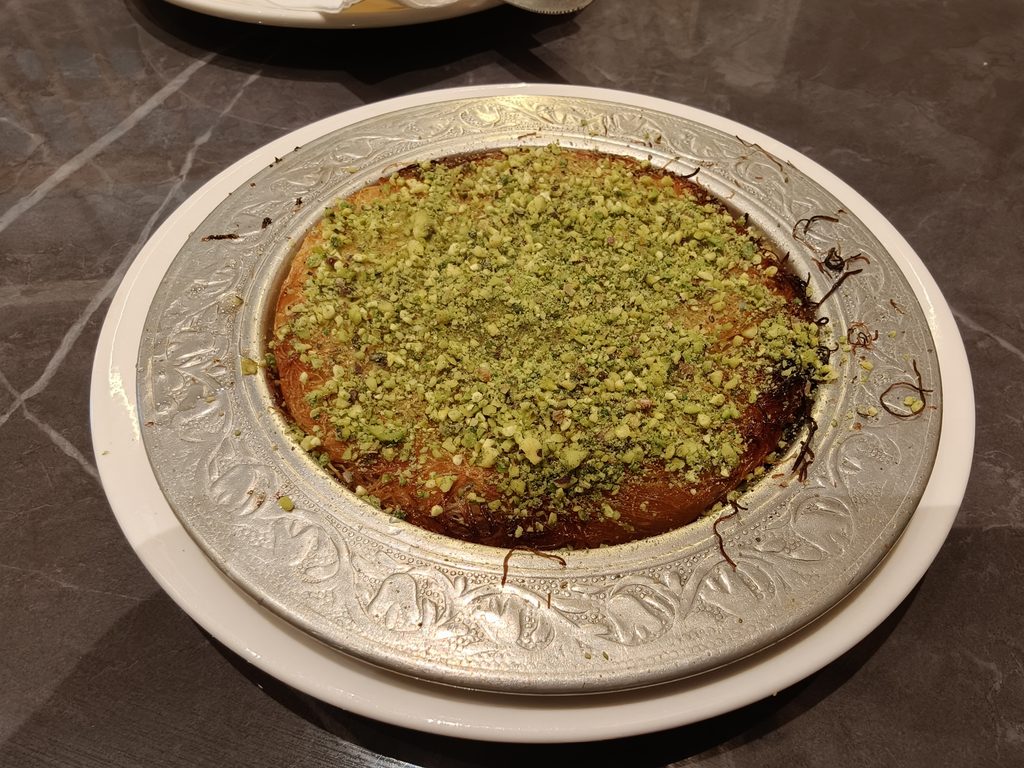
最後は昨日食べたトルコのお菓子のキュネフェを紹介して終わり!
そんな感じで今日はここまで!
最後まで読んでくれてどうもありがとうございました!
今日も最高の一日に!


コメント