みなさんこんにちは。じんじんです。
インデックス投資を始めてから5年半。
最初は旧NISA口座で月33,333円の安心安全つみたて投資から始まった我が投資人生ですが、数ヶ月後には特定口座でレバナスとか買っていた私じんじんです笑
 じんじん
今思えばレバナスなんか買わずにS&P500に全ツッパで良かったな笑
じんじん2022年は結構マイナスになってたし笑
2024年からは新NISAが始まって、年間360万円投資出来るぞってことで頑張って枠を埋めること3年。
なんとかこの調子で来年と再来年も頑張るかーーーなんて考えているときに、とある疑問が頭をよぎった。
じんじんあれ?俺っていつまでインデックス投資続けるんだっけ?
じんじん新NISAを埋め終わったあとはどうするの?
皆さんはインデックス投資のゴールとか考えてますか?
そして、そこから数日間この問いについて考えてみた結果、私の出した答えはと言うと、
じんじん新NISAの1,800万を埋め切ったら、もうそれ以上の追加投資はいたしません!!!
 あなた
え、そうなの?
あなたその話、もうちょい詳しく教えてよ。
じんじんオッケーーー(^ω^)
てことで今回は、『インデックス投資のゴール!新NISA1,800万円を埋めたら、追加投資をやめようと考えている理由。』について詳しく書いていきたいと思います。
私の投資経験や考えが誰かのお役に立てればとても嬉しいです。
それでは今回もよろしゅーお願いします(‘◇’)ゞ
追加投資をしない理由は4つ
追加投資をしない理由を4つ書いてみたいと思います。
- すでに十分な額の運用ができていると思っているから
- 複利を生かせば追加投資なしでも資産は十分成長するから
- 多少の追加投資をしてもその後の結果にはあまり影響がないから
- そもそもこれ以上追加投資する余裕がねぇ笑
すでに十分な額の運用ができていると思っているから
インデックス投資を始めて5年半。
11月に入ってからの株価下落で、運用額(元本と含み益の合算)は2,700万くらいまで下がってしまったんですが、それでも個人的には十分な額での運用が出来ていると思っています。
ここで楽天証券のサイトで見つけたデータを紹介。
年代別・証券口座内資産額の平均
| 年代 | 証券口座内資産額(平均) |
|---|---|
| 20〜24歳 | 125万943円 |
| 25〜29歳 | 222万6,919円 |
| 30〜34歳 | 386万1,322円 |
| 35〜39歳 | 522万1,926円 |
| 40代 | 650万2,931円 |
| 50代 | 847万1,385円 |
| 60代 | 1,321万3,096円 |
| 70代以上 | 1,960万819円 |
備考: 2026年6月30日時点/楽天証券の投資信託保有者データ。このデータは楽天証券の口座保有者全体ではなく、直近3カ月連続で投資信託を保有している口座が対象。また、証券口座内資産額は楽天証券内の数字であり、銀行預金や他社証券の資産は含まれない。
これを見たときに「あれ?現時点でも俺ってかなり投資頑張ってる方なのでは?」って思ったんですよね。
もちろん人と比べるようなものではないので、多い少ないで買った負けたの話をするつもりは一切ないんですけど、これ以上焦って投資をする必要はないのかもなぁとは正直思いましたねぇ。
しかも来年と再来年で新NISAの追加投資(720万)まではやり切るつもりなので、現在の運用額(約2,700万)に単純にプラスするだけでも3,400万くらいにはなるし、ここからの運用結果次第では4,000万を超えている可能性も全然ある。
そんなことを考えていると「これ以上の追加投資って必要ないんではないかい?」って思った次第であります、はい。
複利を生かせば追加投資なしでも資産は十分成長するから
新NISAの1,800万を埋め切った時点で運用額が3,500万だったと仮定します。
そこから一切の追加投資なしで運用し続けたときの資産額を条件を変えながらシミュレーションしてみました。
結果がこちら。
| 運用利回り(年) | 運用期間(5年) | 運用期間(10年) | 運用期間(15年) | 運用期間(20年) |
|---|---|---|---|---|
| 3% | 40,574,593円 | 47,037,073円 | 54,528,860円 | 63,213,893円 |
| 5% | 44,669,855円 | 57,011,312円 | 72,762,486円 | 92,865,420円 |
| 8% | 51,426,483円 | 75,562,375円 | 111,025,919円 | 163,133,500円 |
| 10% | 56,367,850円 | 90,780,986円 | 146,203,686円 | 235,462,498円 |
| 13% | 64,485,231円 | 118,809,859円 | 218,899,463円 | 403,308,072円 |
| 15% | 70,397,502円 | 141,594,521円 | 284,797,157円 | 572,828,809円 |
| 18% | 80,071,521円 | 183,184,244円 | 419,081,176円 | 958,756,211円 |
| 20% | 87,091,200円 | 216,710,775円 | 539,245,755円 | 1,341,815,997円 |
さすがに利回り20%とかになるととんでもない数字になっちゃってるし、そんなことはほぼ100%ありえないんですけど、5~10%くらいなら十分期待できるんちゃうかな~??なんて淡い期待を抱きながらニヤニヤしていますぜ(^ω^)
また、5%・8%・10%が1年ごとに順番に起きた時の資産額も試しにシミュレーションしてみました。
| 1年目(5%) | 2年目(8%) | 3年目(10%) | 4年目(5%) | 5年目(8%) |
|---|---|---|---|---|
| 36,750,000円 | 39,690,000円 | 43,659,000円 | 45,841,950円 | 49,509,306円 |
| 6年目(10%) | 7年目(以下同様) | 8年目 | 9年目 | 10年目 |
| 54,460,236円 | 57,183,248円 | 61,757,908円 | 67,933,699円 | 71,330,384円 |
| 11年目 | 12年目 | 13年目 | 14年目 | 15年目 |
| 77,036,814円 | 84,740,496円 | 88,977,521円 | 96,095,722円 | 105,705,295円 |
これでも15年後には1億円を突破してくれます。
じんじんこれで追加投資0円なんだぜ???
じんじんこれが複利の力ってやつか・・・
じんじんてか別に1億円いかなくても何の問題もないしね笑
もちろん投資なんで資産が減る年もあると思う(てか絶対ある)んですけど、増えていく確率の方が高いと信じているからやっているわけですし、そうなってくると3,500万くらいあれば運用額としては十分過ぎるくらい十分だよなぁと思っているわけでもあります、はい。
多少の追加投資をしてもその後の結果にはあまり影響がないから
試しに運用利回り年8%で追加投資なしと月3万円の追加投資で比較してみました。
| 追加投資額(月) | 積立期間(5年) | 積立期間(10年) | 積立期間(15年) | 積立期間(20年) |
|---|---|---|---|---|
| 0円 | 51,426,483円 | 75,562,375円 | 111,025,919円 | 163,133,500円 |
| 3万 | 53,628,902円 | 81,000,871円 | 121,219,273円 | 180,313,301円 |
| 差額 | 2,202,419円 | 5,438,496円 | 10,193,354円 | 17,179,801円 |
| 差額-追加投資額 | 402,419円 | 1,838,496円 | 4,793,354円 | 9,979,801円 |
差額だけみるとそこそこ差が大きいように感じるかも知れませんが、差額から追加投資額(年36万)を引いてみると積立期間が5年だと40万ちょっとしか変わりません。
積立期間が10年でも183万、15年になると480万なので結構な差に感じそうですが、その頃には追加投資なしでも運用額が1億1000万円を超えてるんで、もはや気にする必要はないと言ってもいい気がしませんか?
月の投資額を10万くらいにするとそれなりの差になりそうですが、「そこまで頑張って増やして一体何の意味があるのやら???」という気がしてなりません。
人生はお金を増やすゲームではありませんからねぇ。
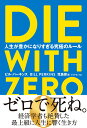
お金と時間の使い方を改めて考え直すことが出来る名著

そもそもこれ以上追加投資する余裕がねぇ笑
ここまで色々と偉そうに語ってきましたが、今の私のキャッシュから来年・再来年の新NISA分を引いたら、もう投資に回せるお金はほぼないと言ってもいいでしょう笑
 あなた
じんじん、あなたのライフはとっくにゼロよ!
じんじんゼロではねぇ笑
じんじんただ日々の生活を落ち着いて過ごすためには手元に現金を残しておくことも大切なんだよ!
とは言っても、新NISAを埋め切った時の手元の現金は、たぶん数百万くらいになっちゃってるだろうなぁと予想しています。
運用額と比べるとかなーり少ない。
「そんなんで大丈夫か?」って思う人もいるかも知れないけど、私は「まぁ何とかなるっしょ!」って思っています。
じんじんなぜなら日々の支出は日々の稼ぎでまかなえるように頑張ってるからね!
そうなんです。
出来るだけ手元のキャッシュには手を付けなくてもいいように、必要な分だけ自力で稼げばいいんです。
もちろんそんなに簡単に大金は稼げませんが、ぼちぼちであればなんとかなります。
無理のない範囲で支出を減らす努力も続けているので、それほど大きな額でもありませんしね。
じんじん小さくてもいいから自分の事業を持つことが大事!
じんじんあと、どうやったら稼げるかをあーだこーだと考えるのってシンプルに楽しい!
じんじんこれは公務員のときには絶対に味わえなかった感覚ですな!
そして、旅行や新しいことへの挑戦、大切な人のために使うお金などが必要になったときには、手元のキャッシュを使えばいいし、必要であればインデックス投資を取り崩せばいいと思っています。
じんじんそのためのお金ですからね(^ω^)
自分のペースでお金を稼いで、自分のぺースで生活して、自分のペースで人生を楽しむ。
今はこんな毎日がとても心地よく感じています。
「追加投資をしない=投資をやめる」わけではない
念のため補足しておきますが、「追加投資をしない=投資をやめる」というわけではまったくございません。
じんじんそんなもったいないことをするわけがないざんす!
じんじんむしろここからが本番とさえ思ってるくらい笑
じんじんだって運用額が育ってきたここからが、本格的に複利の力が発揮されるターンだからね。
このインデックス投資という資産運用があるからこそ、私は今の心地の良い生活が送れています。
小さくてもいいからお金を生む仕組み(投資や事業)を持つ側にまわることが、これからはより大事になっていくんだろうなぁなんてことを最近は考えています。
生きている限り資産運用は続いてく
今回は『インデックス投資のゴール!新NISA1,800万円を埋めたら、追加投資をやめようと考えている理由。』について書いてみました。
インデックス投資を始めた当初は「とりあえず手元にあるお金は投資に回す!」という思いだけで突っ走ってきました。
投資を始めたのが遅かったので「もっと早くから始めておけば良かったのになぁ・・・」なんて悔やむことも多々あったんですが、改めて今振り返ってみれば「あれ?結構丁度いいタイミングだったのかも?」なんて思ったりもしています笑
「過去は変えられない」というけれど、振り返ったときの心の在り方次第では見え方が変わることもあるので、これはある意味では「過去が変わった」と言ってもいいのでは???なんてことを思いました(^ω^)
たとえ追加投資をすることはなくなったとしても、自分が生きている限り資産運用は続いていく。
お金と人生を切り離して考えることは出来ませんからね。
今回の記事が、皆さんのインデックス投資のゴールについて考えるきっかけになったらとても嬉しいです。
それでは今日はここまで!
どうもありがとうございました!
今日も最高の一日に!
コメント